この文章を読んでから、自分の意見を書きます
「財源は補助金や租税特別措置の見直しで確保する」。政府が8月5日に閣議決定した食料品の消費税減税の基本方針は、財源はこの一文でほぼ済ませています。酒類と外食を除く飲食料品の税率を2027年4月から2年間、8%から1%に下げ、中低所得の現役勤労者には残る1%分を給付する。減税と給付を合わせた規模は年約5兆円です。私は、この財源は法人税を引き上げてまかなうべきだと考えます。
第一の理由は、ほかに現実的な出どころがないことです。物価高で苦しむ個人に新たな負担は求めにくく、赤字国債で埋めれば負担を将来の世代に回すだけです。政府が挙げる租税特別措置にしても、法人税関係の税額控除は2024年度分で約2兆円にすぎず、仮に全部をやめても5兆円には届きません。
第二に、企業にはその余力があります。法人税の基本税率は1984年度の43.3%から段階的に下がり、2018年度以降は23.2%です。その間に企業の経常利益は、財務省の法人企業統計で2024年度に約115兆円と過去最高を更新し、内部留保にあたる利益剰余金は637兆円と13年続けて最高を塗り替えました。減税の恩恵を最も受けてきた法人に、2年限りの負担をお願いするのは筋が通っています。
反論はあります。「法人税を上げれば投資や賃上げの原資が減る」という声は根強くあります。けれども、税率を下げ続けたこの30年間、国税庁の統計で1年を通じて働いた人の平均給与は1997年の467万円から2024年の478万円へと、名目でさえほとんど増えていません。減税が賃金に回るという前提は、すでに一度裏切られています。賃上げした企業には賃上げ促進税制で報いればよく、上げるべきは一律の基本税率です。
「企業が海外へ逃げる」という懸念はどうでしょうか。2021年にOECDとG20の枠組みで、大企業には各国で最低15%を課税する合意が成立し、税率の引き下げ競争には底ができました。日本の実効税率は主要7か国の中でドイツに次いで高いものの、差は数ポイントです。企業の立地は税率だけで決まらず、市場や人材、インフラで選ばれます。
「法人税は結局、価格や賃金を通じて労働者や消費者に転嫁される」という指摘は、経済学者の間でも決着がついていません。ただ、どの程度転嫁されるかは研究によって幅があり、少なくとも消費税のように所得が低い人ほど負担が重くなる性質は弱いといえます。
2年という期限がある以上、財源も期限つきで足ります。利益を積み上げてきた法人に、この2年だけ少し多く払ってもらう。それが、物価高の中で減税の効果を損なわずに実現する、いちばん無理のない道だと私は考えます。
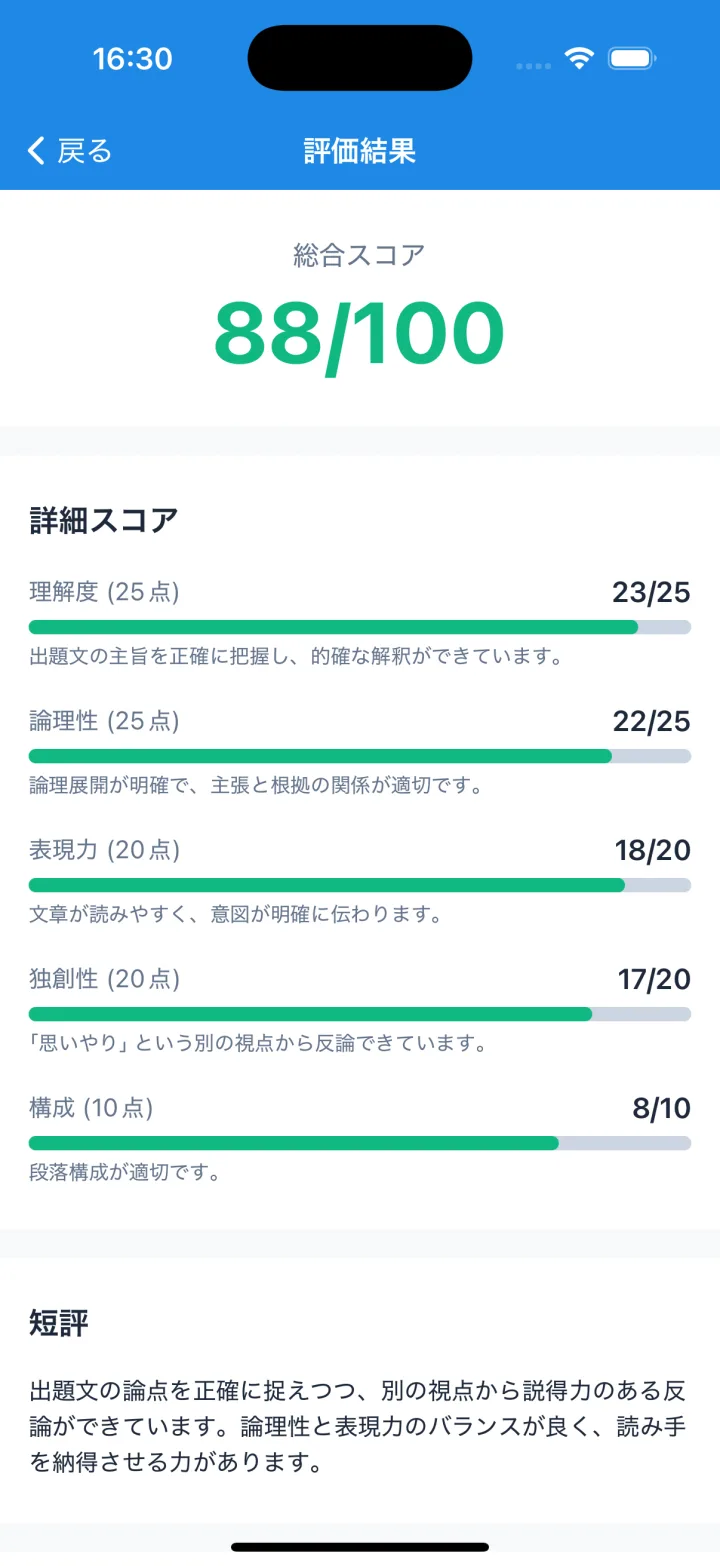
アプリをダウンロードして、このお題に答えてみませんか。登録不要で、無料で使えます。